Erbschaftssteuer (und Schenkungssteuer) in Italien
Steuern bei einer Erbschaft in Italien
Welche Steuern zahlt man als Erbe in Italien?
Wenn der Erblasser zum Zeitpunkt des Todes seinen letzten Wohnsitz oder seinen letzten gewöhnlichen Aufenthalt in Italien hatte, dann sind die Erben oder die Vermächtnisnehmer in Italien Erbschaftssteuerpflichtig. Von der Erbschafts- bzw. Schenkungssteuer ist in diesem Fall das gesamte übergehende bzw. übertragene Vermögen betroffen (Weltnachlass), sowohl das Vermögen, das sich in Italien befindet als auch der Teil der Erbmasse, der sich im Ausland befindet.
Hatte der Erblasser hingegen seinen Wohnsitz bzw. gewöhnlichen Aufenthalt nicht in Italien, erhebt Italien die Erbschaftssteuer lediglich bezüglich der Vermögenswerte, die sich in Italien befinden (z.B. Grundbesitz, italienische Bankkonten, Bankdepots usw.).
Zwischen Italien und Deutschland bzw. der Schweiz, gibt es kein Doppelbesteuerungsabkommen in Bezug auf Erbschaftssteuer (und Schenkungssteuer). Es kann also zu einer Doppelbesteuerung kommen. Dies bedeutet, dass ggf. parallele Besteuerungsverfahren abgewickelt werden müssen, die zu separaten Besteuerungen führen. Es ist wichtig, dass diese Aspekte in kompetente Hände gelegt werden, damit zumindest die in einem Land entrichteten Steuern im anderen angerechnet werden können.
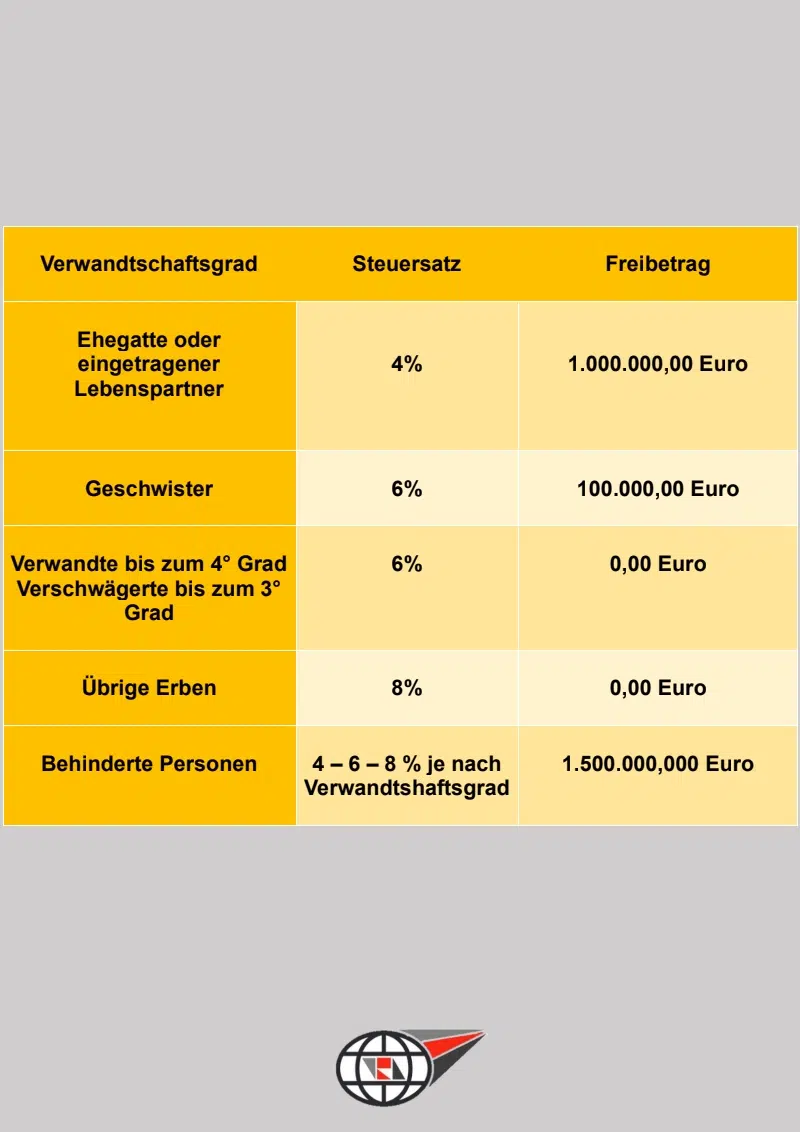
Wie in den meisten Ländern richtet sich die Erbschaftsteuer in Italien nach dem Verwandtschaftsgrad zum Erblasser:
Immobilien
Gehören zum Nachlass oder zur Schenkung auch in Italien gelegene Grundstücke, so fallen zusätzlich auch die allgemeine Übertragungssteuer (Imposta di trascrizione oder Imposta ipotecaria) von 2 % und die Katastersteuer (Imposta catastale) von 1 % an. Bemessungsgrundlage ist in beiden Fällen der Katasterwert der Immobilie.
Wenn aber der Erbe oder der Beschenkte in die jeweilige Immobilie seinen Erstwohnsitz verlegt, dann wird unabhängig von dem Verwandtschaftsverhältnis die Übertragungs- und Katastersteuer jeweils nur in Höhe eines Festbetrags von 200 Euro erhoben.
Die Zahlung der Erbschaftssteuer muss innerhalb von 90 Tagen nach dem Einreichen der Erbschafts- bzw. Erbschaftssteuererklärung (dichiarazione di successione – siehe oben) beim Finanzamt eingehen. Die Abgabe der Erklärung muss, wie bereits geklärt, spätestens ein Jahr nach dem Tod erfolgen. Bei Unterlassen bzw. Verspätung können Bußgelder verhängt werden und es fallen Säumniszuschläge an. Wichtig ist es außerdem zu beachten, dass Erben gesamtschuldnerisch für die Erbschaftssteuer haften.
Sie suchen einen Anwalt für italienisches Erbrecht? Unsere Deutsch-Italienische Kanzlei ist auf das italienische Erbrecht spezialisiert und bietet fachkundige Beratung und Rechtsbeistand in allen erbrechtlichen Angelegenheiten. Kontaktieren Sie uns gerne.
Mehr zum Thema italienisches Erbrecht finden Sie auf folgenden Seiten:
- Bestimmung des anzuwendenden Rechts
- Erbfolge in Italien: gesetzliche Erbfolge und Testament
- Erbverträge und Berliner Testament in Italien
- Pflichtteil für bestimmte Erben nach italienischem Recht
- Annahme und Ausschlagung der Erbschaft in Italien
- Erbschein, dichiarazione di successione, europäisches Nachlasszeugnis
- Erbschaftssteuer in Italien
Haben Sie eine Rechtschutzversicherung?
Viele wissen nicht, dass ihr Rechtschutz auch im Ausland und für Rechtsstreitigkeiten in ganz Europa gilt. Wir übernehmen für Sie die Deckungsanfrage, führen mit der Versicherung den notwendigen Schriftverkehr und rechnen direkt mit Ihrem Versicherer ab. Nutzen Sie diese Vorteile!
Wie können wir helfen?
Schildern Sie uns Ihr Anliegen. Wir melden uns zeitnah zu einem kostenlosen und unverbindlichen Erstgespräch.